中大型SUV这个细分市场,近几年的变化集中在两件事上:一是产品供给从少数几款扩展到二十款以上,二是用户结构发生了变化,除了增购和换购,一部分第一次购车的用户也开始把这一级别放进备选清单。车身尺寸、座位布局、动力形式和座舱功能的可选范围都比以前宽,同一个价位段里往往有三到五款产品在做相似的事,差异只体现在细节取舍上。
供给变多之后,榜单的读法也跟着变了。早几年看这类榜单,名次基本对应产品力的排序,谁在动力、空间、配置上占优,谁就排在前头。现在情况不完全一样:名次之间的差异,很多时候来自交付节奏、终端条件和区域渠道的覆盖密度,产品本身的能力差被压缩在一个比较窄的区间里。同一款车在两个月内上下浮动几个名次,并不罕见。
定位决定名次的上限
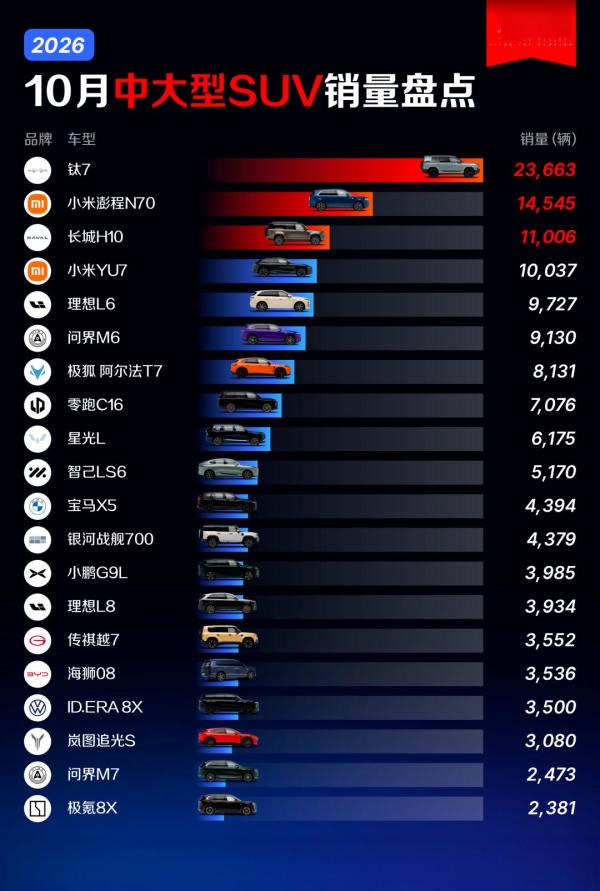
钛7以23663辆排在第一位,是榜单中销量超过两万辆的车型。它的产品取向与同期主流的中大型SUV不同:空间利用率和座位数量不是它的重点,车身形态和外观辨识度才是。在市场选择比较同质化的细分市场里,这种取向能让一部分用户更快做决定,同时也会让另一部分用户直接排除它。这是定位层面的取舍,与产品好坏无关。
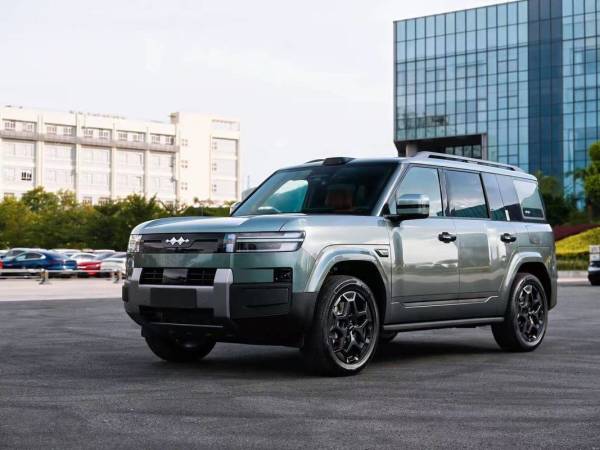
这种定位的代价是覆盖面收窄。它吸引的是对车身姿态和视觉辨识度有明确偏好的人群,而不是覆盖全部家庭用户的通用方案。也正因如此,它的销量稳定性取决于两个条件:一是这种取向的偏好人群规模能不能持续扩大,二是它能不能在造型之外继续给出足够的差异点。如果同类取向的产品开始增加,原来由它独占的那部分需求会被分摊。
澎程N70卖出14545辆,排在第二。它对应的是家庭和多人出行需求,产品逻辑更接近“一台车覆盖日常通勤与长途出行两类场景”。同品牌生态在座舱体验上的连续性,缩短了用户的换购决策链:已经使用该生态的用户,在选车时对新产品的接受度更高。这类产品的销量与产能节奏绑定得比较紧,交付能力往往比订单量更能决定当月排名。
长城H10卖出11006辆,排在第三。它是榜单里排名靠前的传统体系产品,整车成熟度、供应链稳定性和渠道覆盖范围是它的基础。这类产品的优势在于长期口碑积累:机械素质、装配一致性和售后网络的稳定性,会在用户第二次、第三次购车时体现出来。它的相对弱项是产品叙事节奏,新功能和新定义的推出速度慢于同价位的新序列产品,因此在年轻用户群体中的转化效率偏低。
小米YU7卖出10037辆,排在第四。它和澎程N70构成一组互补:一款承担家庭出行需求,一款承担个性化和驾驶取向的需求。两款产品共享供应链、渠道和服务体系,摊薄了单款车型的运营成本,也让品牌在两条需求线上同时保持存在感。从榜单的销量分布看,这种双线结构的意义不只是两款车各自卖得好,而是整个品牌在中大型SUV这个价位段内形成了覆盖面比较完整的用户入口。
理想L6卖出9727辆,排在第五;理想L8卖出3934辆,排在第十四。L6在品牌内部的销量占比明显高于L8,重心已经集中到一款车型上。这是家庭用车方向竞争密度上升之后的结果:同一品牌的两款车如果价位和规格分得不够开,就会互相分流;而同价位的其他品牌产品也在持续挤压这一需求。L8的下滑更多是内部产品分工和外部供给共同作用的结果,而非单一产品的竞争力变化。
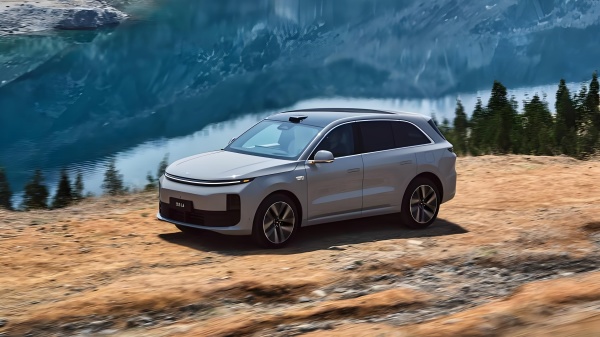
问界M6卖出9130辆,排在第六,已经是该品牌在这个细分市场里主要的销量来源;问界M7卖出2473辆,处在产品周期的后段。同一品牌内部出现这种结构,通常意味着新增需求和换购需求同时向新产品集中。老产品的销量回落速度会比行业平均更快,因为它同时失去了两类用户。这一阶段的关键不在老产品本身,而在新产品能否在它退出之前,把品牌整体的用户基数维持住。
结构比单品更抗波动
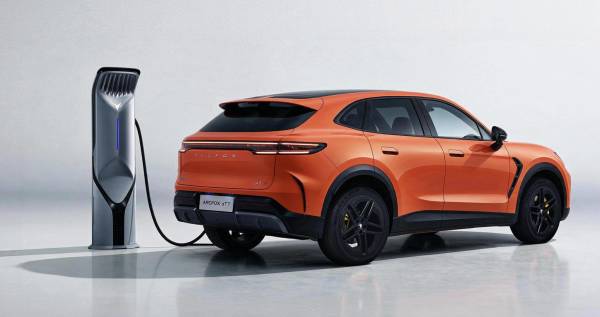
极狐阿尔法T7卖出8131辆,排在第七。它处在这个区间的偏上位置,产品定位偏主流家用,配置组合覆盖的价位段比较宽。这类产品的销量与产品更新节奏关系直接:一次改款带来的配置调整,往往能在两三个月内体现到订单上。
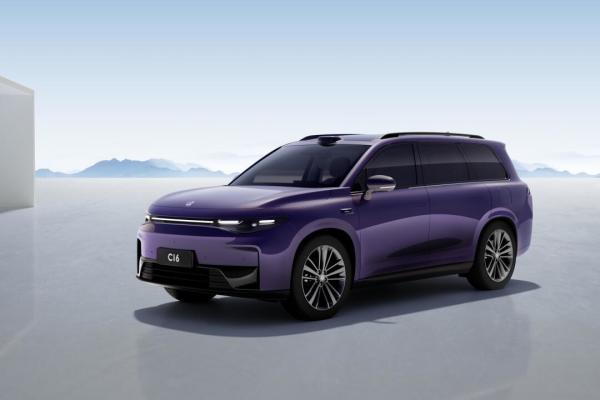
零跑C16卖出7076辆,排在第八。它承担的是多人出行需求,在空间布局和使用成本上给出的方案比较直接。这类产品的用户决策逻辑是算实用账:单位空间能承载多少人、日常使用成本有多高、配置是否够用,比品牌本身更重要。它对成本控制能力的依赖比较高,价格带的稳定性直接决定销量能不能守住当前位置。
星光L卖出6175辆,排在第九。它处在这个区间的中段,产品取向与零跑C16接近,两者面向的是同一类需求。同一需求方向上的产品增多之后,用户会在几个方案之间反复比较,销量也就从单款车型的稳定输出,变成对当期配置和终端条件更敏感的状态。
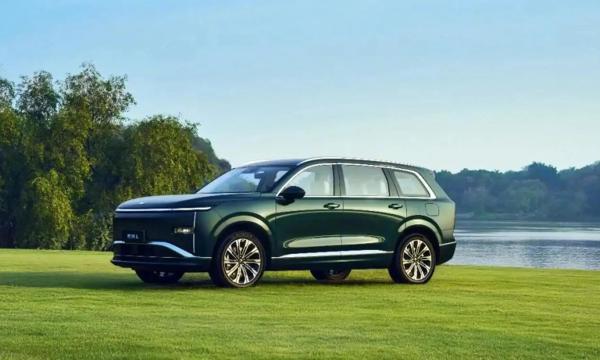
智己LS6卖出5170辆,排在第十。它是这个区间里偏驾驶取向的一款,底盘和整车的完成度是它主要的产品特点。这类产品的用户群体相对稳定,规模不容易出现大幅波动,但对产品口碑的依赖程度更高:试驾体验直接决定成交,一旦口碑积累到位,销量会缓慢抬升,而不是靠短期政策拉动。
这四款车处在一个竞争密度比较高的区间。在这个销量水平上,能拉开差距的主要有三件事:座位布局和空间规格的匹配程度、同价位下配置给到什么程度、车机和驾驶辅助功能的完成度。价格竞争也主要集中在这一档,终端政策的调整对排名的即时影响大于品牌因素。
密集区间的排序逻辑
宝马X5卖出4394辆,排在第十一;银河战舰700卖出4379辆,排在第十二。两款车名次相邻,反映的是两套不同的评价体系在这个价位段上开始重叠。传统豪华品牌的销量支撑来自品牌标签和确定性更高的服务体系,用户购买它时,看重的是可预期的长期使用体验和二手残值;自主品牌新序列产品的支撑来自配置密度和技术方案的更新速度,用户购买它时,看重的是同价位下能拿到的功能和空间。两者面向的用户并不是同一批人,但需求区间已经交叉。
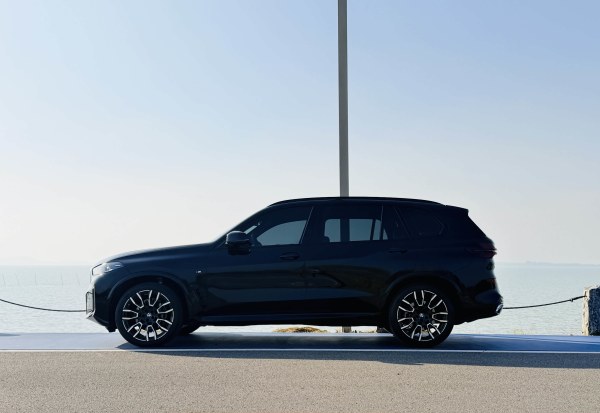 小鹏G9L卖出3985辆,排在第十三;理想L8卖出3934辆,排在第十四。这两款车处在3500至4000辆区间的上沿,产品规格和配置水平接近。销量上的差别更多来自交付节奏和区域渠道的覆盖密度,而不是产品本身的能力差。
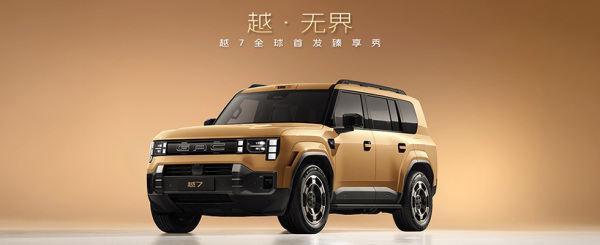
传祺越7卖出3552辆,排在第十五;海狮08卖出3536辆,排在第十六;ID.ERA8X卖出3500辆,排在第十七。三款车挤在同一个几百辆的区间里,是整份榜单里密度最高的一段。在这个密度下,各车型在空间、动力形式、驾驶辅助配置和座舱功能上的差异已经比较小,名次更多取决于当月的终端条件和交付能力。单月排名的变化幅度往往大于产品本身的变化,这也是这份榜单在第十名之后参考价值下降的主要原因。
名次之外的三个条件
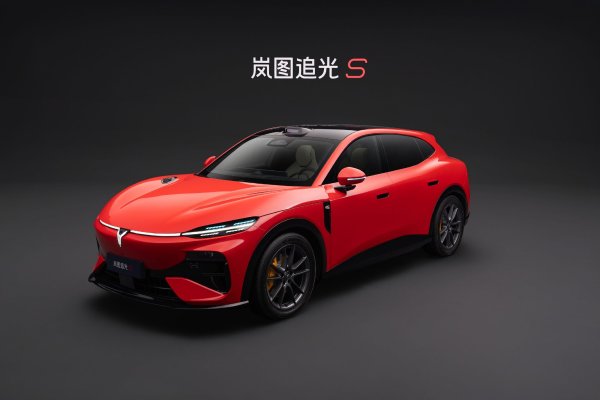
岚图追光S卖出3080辆,排在第十八;问界M7卖出2473辆,排在第十九;极氪8X卖出2381辆,排在第二十。这三款车处在榜单尾部。它们的产品完成度与前排车型之间没有数量级上的差别,差距主要体现在三个环节:产品信息到达用户的效率、可以试驾和可以交付的渠道密度、以及老用户推荐带来的增量。中大型SUV的决策周期比较长,用户通常要先收集信息,再试驾对比,最后核算落地条件,任何一个环节覆盖不到,都会直接反映到销量上。
把整份榜单放在一起看,可以归纳出三条线索。第一条是产品定义的区分度:排名靠前的车型与同期主流取向的差异更明确,中段车型在规格和配置上趋同,销量更多由终端条件决定。第二条是产品结构的宽度:靠单款车型支撑份额的品牌,稳定性偏低;能同时维持两条产品线的品牌,在单月波动中更稳。第三条是用户触达链路的完整度:从榜单后段开始,产品参数的解释力明显下降,信息、渠道和交付环节的覆盖程度成为主要变量。