9 月 27 日下午,鸿蒙智行(参数|询价)官方微博发文称,问界仍然是鸿蒙智行成员之一,并预告问界新 M8 将于 9 月 30 日开启预售。同日,AITO 问界在宣传新 M8 时同步强调:"问界仍然是鸿蒙智行成员之一。问界新 M8,由赛力斯与华为双方联合设计与开发。" 这是 9 月 15 日双方调整合作模式以来,鸿蒙智行与问界首次就 "成员关系" 公开同框表态。
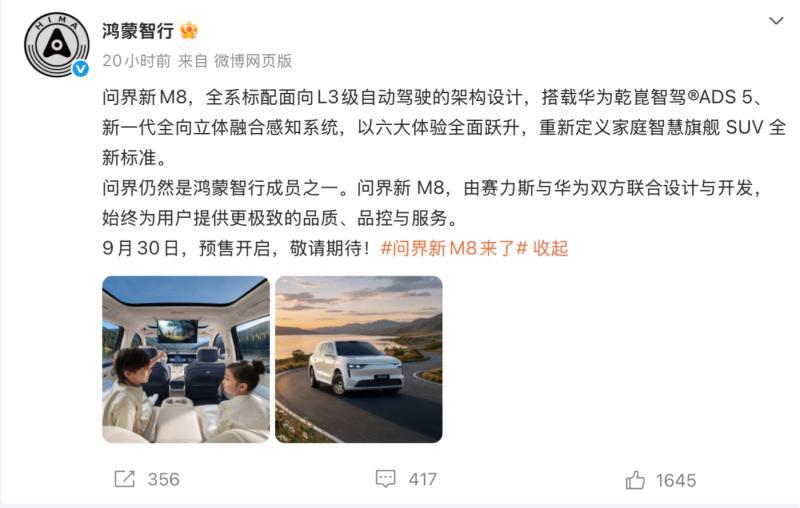
据披露,问界新 M8 全系标配面向 L3 级自动驾驶的架构设计,搭载华为乾崑智驾 ADS 5 与新一代全向立体融合感知系统,由赛力斯与华为双方联合设计开发,定位家庭智慧旗舰SUV。
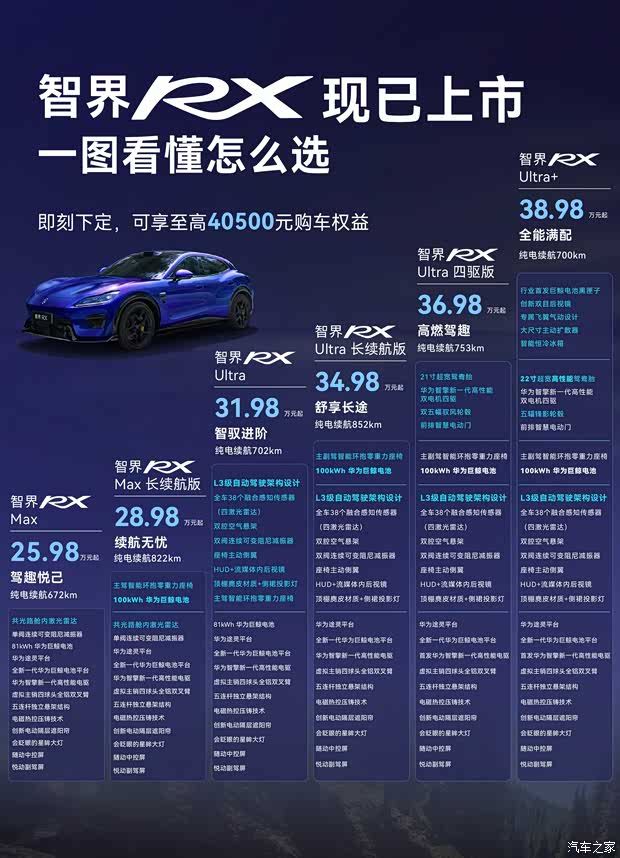
这场表态的源头,是两周前的合作模式调整。9 月 15 日,鸿蒙智行发布说明称,即日起问界将在鸿蒙智行合作框架下探索新合作模式:产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能;所有问界用户的既有权益及后续服务不受影响;此次调整不涉及鸿蒙智行其他品牌,尊界、享界、智界、尚界仍是大家庭成员。此前有媒体报道,华为与赛力斯的智选车合作将转向 "赛力斯主导、华为赋能",鸿蒙智行将聚焦资源,加速其余品牌发展。
声明发布当天,赛力斯 A 股收跌 5.09%,报 45.46 元。股价波动的背后,是双方账本的变化。赛力斯 2026 年中报由盈转亏:上半年营收 574.93 亿元,同比下降 7.87%,归母净利润亏损 17.17 亿元,其中二季度单季亏损 24.71 亿元,并计提 18.62 亿元减值。费用端压力同样直观,上半年销售费用 84.7 亿元,吞噬当期约 134 亿元毛利总额的六成以上。
渠道与营销被普遍视为此前的最大支出项之一,问界过去主要依托华为门店销售。而赛力斯并非空手接盘:2024 年以 25 亿元收购问界系列 919 项商标与 44 项外观专利,以 115 亿元入股华为车 BU 分拆出的引望、持股 10%,2025 年 11 月港股上市募资净额 140.16 亿港元,问界品牌在法律层面已归属赛力斯。
销量结构的变化同样构成背景。问界占鸿蒙智行总销量的比重,已从 2024 年的近 90% 降至 2026 年上半年的约 67%,7 月单月约 45.5%;赛力斯汽车批发销量同比从 4 月的增长 10.29%,滑落至 7 月、8 月的下降 50.86% 与 49.68%。与此同时,搭载华为智驾的车型已超过 60 款,华为生态也从 "五界" 扩展至 "五界两境"。
对华为而言,这更像一次符合其战略定位的权责再分配。华为始终强调不造车,定位增量部件供应商与生态平台,车 BU 分拆为引望并开放股权正是这一战略的落地 —— 引望股权结构中,华为持股 80%,阿维塔与赛力斯各占 10%;华为车 BU 2024 年营收 263.53 亿元,同比增长 474.4%,首次实现年度盈利。让赛力斯主导重运营的问界,华为得以将人力与流量投向其余品牌。9 月 24 日,赛力斯控股股东宣布增持,余承东亦透露此次调整系赛力斯主动提出。
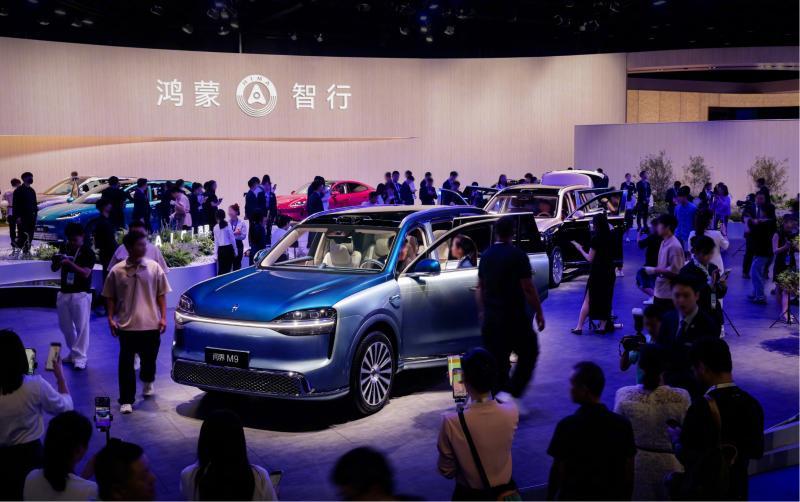
主导权交接之后,考验落在渠道与品牌两个方向。渠道端,问界将采用 "专属专营" 模式,部分鸿蒙智行门店划归赛力斯,只陈列和销售问界车型;目前自建问界专属用户中心仅约 380 家,而此前依赖的华为门店超过 700 家,渠道重建的投入与周期是现实问题。品牌端,问界的高端溢价长期依赖华为背书,华为退居赋能之后,"赛力斯主导的问界" 能否继续撑起 40 万至 50 万元区间的定价,尚待市场检验。财务上,公司现金储备 731.48 亿元,但上半年货币资金已较年初减少 353.6 亿元,渠道建设的花销将压在正在变薄的现金账上。
从双方表态看,"分手" 并不准确,这更像一场权责利的重新分配:问界仍在鸿蒙智行体系内,用户权益与技术赋能均有官方声明背书;赛力斯从近乎代工厂的角色升级为品牌主理人,同时也接过整车端的经营风险。真正的考题从 9 月 15 日才刚刚开始,问界新 M8 在 9 月 30 日的预售表现,将是新模式落地后的第一次公开检验。